Mali Müşavir Nasıl Değiştirilir? (2026)
Mevcut mali müşavirinizle çalışmaya devam etmek istemiyor ancak mali müşavir değiştirme işleminin nasıl yapılacağını bilmiyor musunuz? Muhasebeci değişikliği, işletmelerin yıl içerisinde karşılaşabileceği olağan süreçlerden biridir. Fakat işlemlerin doğru planlanmaması; beyannamelerin aksamasına, defter ve belgelerin eksik teslim edilmesine veya elektronik sistemlerde yetki sorunlarına yol açabilir.
2026 yılında mali müşavir değiştirmek için mutlaka yıl sonunu beklemek gerekmez. Ancak mevcut sözleşmenin fesih şartları, mesleki düzenlemeler, defter teslimi ve yeni mali müşavirin yetkilendirilmesi birlikte değerlendirilmelidir.
Bu rehberde şahıs işletmeleri, limited şirketler ve anonim şirketler için mali müşavir değişikliğinin nasıl gerçekleştirileceğini adım adım açıklıyoruz.
Mali Müşavir Değiştirmek Mümkün mü?
Evet. İşletmeler mevcut mali müşavirleriyle olan hizmet ilişkilerini ilgili mevzuat ve sözleşme hükümleri çerçevesinde sona erdirebilir.
Serbest Muhasebeci Mali Müşavir ve Yeminli Mali Müşavirlerin Çalışma Usul ve Esasları Hakkında Yönetmeliğin 26. maddesine göre taraflar, haklı nedenlerle veya karşılıklı rızalarıyla sözleşmelerini her zaman feshedebilir.
Bununla birlikte sözleşmenin tek taraflı sona erdirilmesi, doğmuş ücret alacakları ve olası tazminat talepleri bakımından ayrıca değerlendirilmelidir.
Önemli: Mali müşavir değişikliği, geçmiş dönem vergi borçlarını veya verilmemiş beyannameleri kendiliğinden ortadan kaldırmaz.
Mali Müşavir Değiştirme İşlemi Nasıl Yapılır?
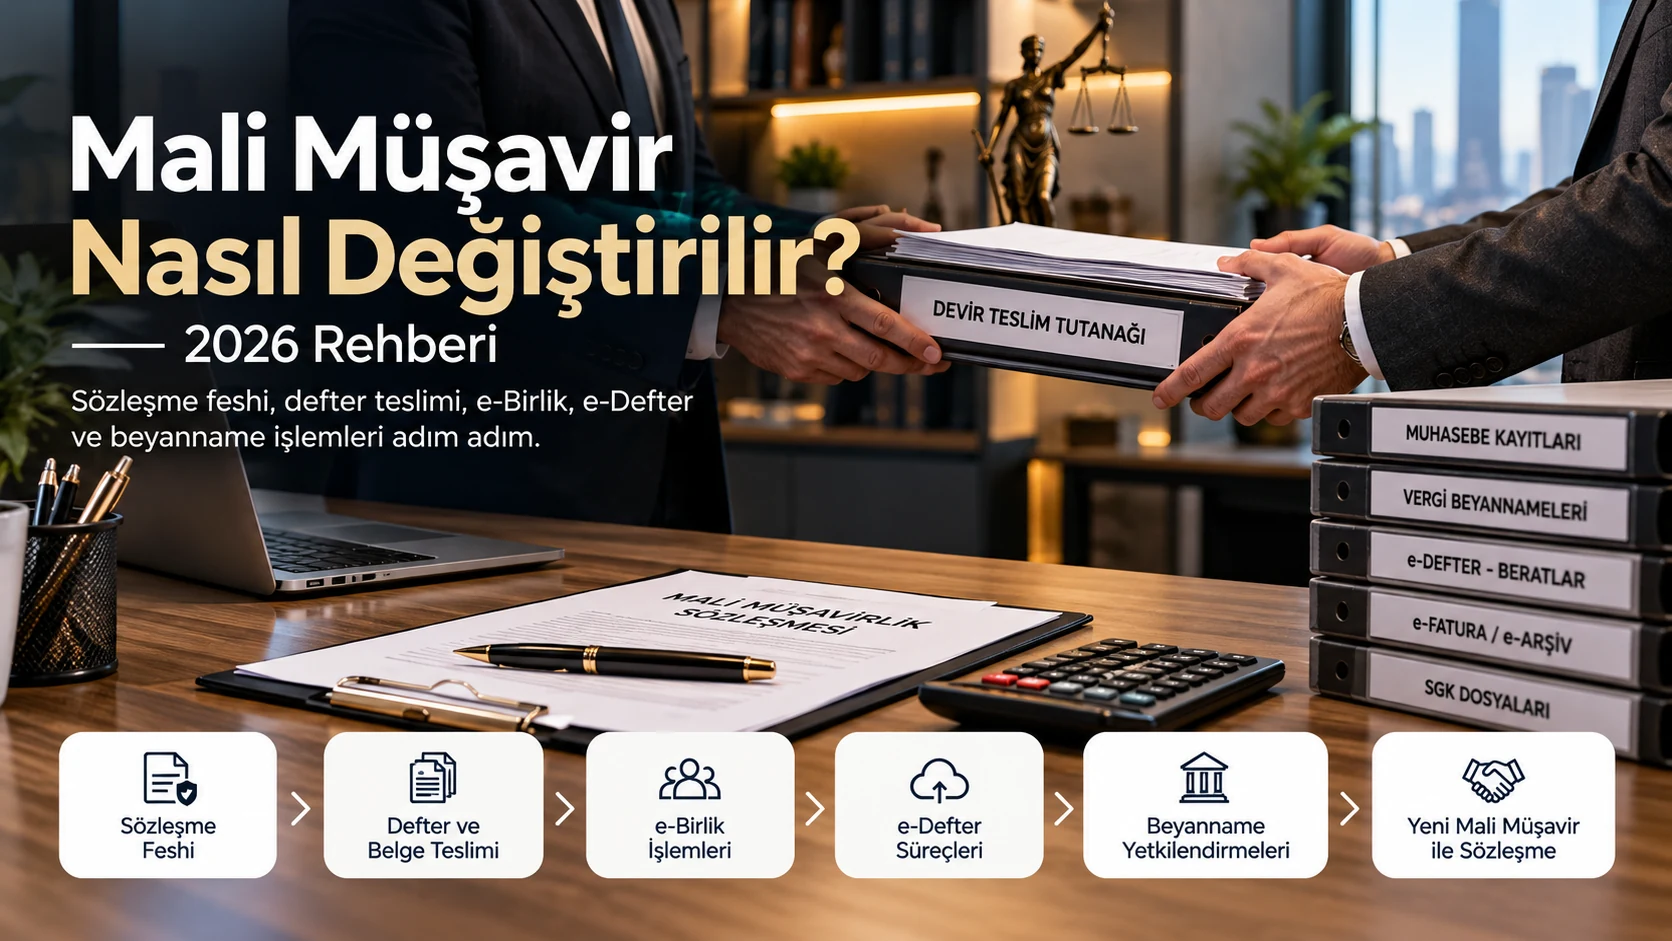
Muhasebeci değiştirme sürecinde temel olarak aşağıdaki adımlar izlenir.
1. Mevcut Mali Müşavirlik Sözleşmesini Kontrol Edin
İlk olarak mevcut hizmet sözleşmesinin başlangıç ve bitiş tarihlerini, fesih hükümlerini, ücretlendirme koşullarını ve devam eden hizmetleri inceleyin.
Özellikle hangi dönemin beyannamesinin mevcut mali müşavir tarafından hazırlanacağı, hangi tarihten itibaren yeni mali müşavirin sorumluluk üstleneceği açıkça belirlenmelidir.
2. Mevcut Mali Müşavirinize Yazılı Bildirim Yapın
Sözleşmenin sona erdirilmesi konusunda karşılıklı anlaşma sağlanması ve bu anlaşmanın yazılı olarak belgelenmesi, ileride ortaya çıkabilecek uyuşmazlıkları önlemeye yardımcı olur.
Bildirimde sözleşmenin sona erme tarihi, devam eden işlemler, ücret hesaplaşması ve defter-belge teslimi hakkında bilgi verilmesi uygun olur.
Sözleşmenin fesih koşullarına göre gerekli usul ayrıca değerlendirilmelidir.
3. Defter ve Belgeleri Teslim Alın
Mali müşavir değiştirirken en önemli aşamalardan biri, işletmenin yasal defterleriyle muhasebe kayıtlarının eksiksiz teslim alınmasıdır.
İşletmenin durumuna göre teslim edilmesi veya erişiminin sağlanması gereken başlıca kayıtlar şunlardır:
- Yasal defterler ve mevcut muhasebe kayıtları
- Yevmiye kayıtları, büyük defter ve mizanlar
- Verilmiş vergi beyannameleri ve tahakkuk fişleri
- e-Defter dosyaları ve beratları
- e-Fatura ve e-Arşiv işlemlerine ilişkin kayıtlar
- Cari hesap, banka, stok ve demirbaş bilgileri
- Personel bordroları ve SGK kayıtları
- Açık vergi dairesi yazıları, tebligatlar ve devam eden işlem dosyaları
Her işletmenin belge kapsamı aynı değildir. Örneğin Defter-Beyan Sistemi kullanan bir şahıs işletmesi ile e-Defter tutan limited şirketin teslim ihtiyaçları farklı olabilir.
Devir teslimin tutanakla yapılması gerekir. Yönetmeliğin 26. maddesi, alınan defter ve belgelerin bir ay içinde devir teslim tutanağıyla sahiplerine iadesini düzenlemektedir.
4. e-Birlik Defter Teslim İşlemlerini Tamamlayın
2025 yılında yapılan düzenlemeye göre işin sona ermesi halinde, devir teslimin gerçekleşmediğinin ilgili odaya bildirilmesi durumu hariç, e-Birlik yazılımı üzerinden 30 gün içerisinde defter teslim tutanağı düzenlenmemesi haksız rekabet kapsamında değerlendirilmiştir.
Bu nedenle 2026 yılında mali müşavir değişikliğinde yalnızca fiziki belgeleri teslim etmek yeterli görülmemeli; ilgili e-Birlik işlemleri de takip edilmelidir.
5. Yeni Mali Müşavirle Sözleşme Yapın
Yeni mali müşavirlik hizmetinin başlangıç tarihi, hizmet kapsamı ve tarafların yükümlülükleri belirlenerek sözleşme düzenlenir.
Sözleşmede hangi muhasebe ve beyanname dönemlerinin takip edileceği, bordro ve SGK işlemleri, danışmanlık kapsamı, ücret ve ödeme koşulları açıkça yer almalıdır.
Yeni mali müşavir de mesleki etik kurallar kapsamında önceki meslek mensubuyla ilgili gerekli değerlendirmeleri yapabilir. Bu süreçte mükellefin gizli bilgilerinin paylaşılması bakımından mesleki sır saklama kurallarına uyulmalıdır.
6. Elektronik Beyanname Yetkilendirmelerini Düzenleyin
Mali müşavir değişikliği sonrasında elektronik beyanname gönderme yetkilerinin de yeni hizmet ilişkisine uygun şekilde güncellenmesi gerekir.
Yeni mali müşavir ile ilgili elektronik beyanname aracılık ve sorumluluk sözleşmesi düzenlenir; gerekli sistem bildirimleri mevzuattaki süre ve usullere göre tamamlanır.
İşletmenin kullandığı uygulamalara göre Defter-Beyan Sistemi, e-Defter, e-Fatura, SGK ve diğer elektronik sistemlerde yetki ve erişim kontrolü yapılmalıdır.
Dikkat: Önceki mali müşavirin şahsi kullanıcı bilgileri alınarak kullanılmamalı; her işlem ilgili yetkilendirme kurallarına uygun gerçekleştirilmelidir.
Yıl Ortasında Mali Müşavir Değiştirilir mi?
Evet, gerekli fesih şartlarının sağlandığı durumlarda yıl ortasında mali müşavir değişikliği yapılabilir.
Örneğin bir işletme Temmuz ayında mali müşavir değiştirmek istiyorsa, hangi döneme ait beyannamelerin eski mali müşavir tarafından verileceği ve yeni meslek mensubunun hangi dönemden itibaren işlem yapacağı açıkça belirlenmelidir.
Burada önemli olan takvim yılının sonunu beklemekten çok beyanname sürelerini, elektronik defter işlemlerini ve sorumluluk başlangıç tarihini doğru planlamaktır.
Mali Müşavir Değiştirirken e-Defter ve e-Fatura Ne Olur?
e-Defter uygulamasına tabi şirketlerde muhasebeci değişikliği sırasında geçmiş dönem e-Defter dosyaları ve beratlarının durumu özellikle incelenmelidir.
Yeni mali müşavir aşağıdaki sorulara cevap bulmalıdır:
- Hangi dönemlerin e-Defter dosyaları oluşturuldu?
- İlgili beratlar süresinde alındı veya yüklendi mi?
- Elektronik defter kayıtları güvenli şekilde muhafaza ediliyor mu?
- Kullanılan muhasebe yazılımı değişecek mi?
- e-Fatura ve e-Arşiv kayıtlarına erişim devam ediyor mu?
Muhasebe yazılımının değişmesi gerektiğinde eski kayıtların yeni sisteme aktarılması da ayrıca planlanmalıdır.
Mali müşavir değiştirmek, geçmiş e-Defter ve e-Fatura kayıtlarının silinmesi veya yeniden başlatılması anlamına gelmez.
Şahıs Şirketinde Muhasebeci Değiştirme
Şahıs işletmelerinde uygulanacak devir işlemleri, işletmenin defter tutma esasına ve faaliyet yapısına göre değişir.
Defter-Beyan Sistemi kullanan işletmelerde, yeni mali müşavir ile aracılık ve sorumluluk sözleşmesi düzenlenmesi ve mükellefin ilgili sistemde doğru şekilde tanımlanması önemlidir.
Gelir İdaresi Başkanlığının Defter-Beyan açıklamalarına göre, sistem başvurusu önceki sözleşme döneminde yapılmışsa mali müşavir değişikliğinde her durumda yeniden başvuru yapılması gerekmez. Yeni meslek mensubu, gerekli şartlarla mükellefi sistemde kendi mükellef yönetimine ekleyebilir.
Şahıs işletmelerinde muhasebeciyle çalışma zorunluluğunu ayrıca öğrenmek için Şahıs Şirketi Mali Müşavir Tutmak Zorunda mı? rehberimizi inceleyebilirsiniz.
Limited Şirkette Mali Müşavir Değiştirme
Limited şirketlerde mali müşavir değişikliğinin yalnızca beyanname gönderme yetkisi açısından değerlendirilmesi yeterli değildir.
Şirketin bilançosu, cari hesapları, banka hareketleri, stokları, demirbaşları, e-Defter durumu, personel bordroları ve mevcut vergi yükümlülükleri birlikte incelenmelidir.
Özellikle yıl içinde yapılan değişikliklerde yeni mali müşavirin doğru açılış bakiyeleriyle devam edebilmesi için önceki dönemin muhasebe kayıtlarının kontrol edilmesi önem taşır.
Eski Mali Müşavire Borç Varsa Değişiklik Yapılabilir mi?
Bu konu hem sözleşme hukuku hem de meslek mensuplarının etik ve mesleki yükümlülükleri açısından değerlendirilmelidir.
Önceki mali müşavire olan ücret borcunun bulunması, bu borcu kendiliğinden ortadan kaldırmaz. Ücret alacağı ve sözleşmeden kaynaklanabilecek diğer haklar ayrıca devam edebilir.
Bununla birlikte meslek mensubunun kendisine teslim edilen defter ve belgeleri, ilgili yönetmelikte öngörülen şekilde iade etme yükümlülüğü bulunmaktadır.
Bu nedenle muhasebeci değişikliği öncesinde geçmiş hizmet ücretlerinin, yapılan işlerin ve varsa uyuşmazlıkların yazılı olarak netleştirilmesi önemlidir.
Muhasebeci Değiştirmenin Maliyeti Ne Kadar?
2026 yılında mali müşavir değişikliği için her işletmeye uygulanabilecek tek bir toplam maliyet bulunmaz.
Ücretler; işletmenin türüne, faaliyet konusuna, belge ve işlem yoğunluğuna, çalışan sayısına ve devralınacak muhasebe işlerinin kapsamına göre farklılaşabilir.
Ayrıca geçmiş dönem kayıtlarının düzeltilmesi, eksik beyannameler, özel raporlar veya yazılım değişiklikleri gibi işlemler normal aylık mali müşavirlik hizmetinden ayrı değerlendirilebilir.
Mali müşavirlik hizmet bedellerine ilişkin genel bilgiler için Mali Müşavir Ücretleri 2026 sayfamızı inceleyebilirsiniz.
Mali Müşavir Değiştirirken Yapılan Yaygın Hatalar
Muhasebeci değişikliğinde karşılaşılan sorunların önemli bir bölümü eksik planlamadan kaynaklanır.
Özellikle önceki sözleşme sona ermeden yeni hizmet döneminin belirsiz bırakılması, e-Defter dosyalarının eksik teslim edilmesi, açık beyannamelerin kontrol edilmemesi veya devam eden vergi incelemelerinin yeni mali müşavire bildirilmemesi ileride sorun oluşturabilir.
Bunun önüne geçmek için yeni hizmete başlanmadan önce bir muhasebe devir teslim kontrol listesi hazırlanması yararlı olur.
Mali Müşavir Değişikliği Hakkında Sık Sorulan Sorular
Mali müşavir değiştirmek için yıl sonunu beklemek gerekir mi?
Hayır. Sözleşmenin fesih şartları ve mesleki yükümlülükler yerine getirildiğinde yıl içerisinde de mali müşavir değişikliği yapılabilir.
Mali müşavir değişikliği vergi dairesine bildirilir mi?
Değişiklik kapsamında elektronik beyanname aracılık sözleşmeleri ve ilgili yetkilendirme kayıtları güncellenmelidir. Gerekli işlemler mükellefin durumuna ve kullandığı sistemlere göre değişebilir.
Muhasebeci değiştirince eski beyannameler yeniden verilir mi?
Sırf mali müşavir değiştiği için geçmiş beyannamelerin yeniden verilmesi gerekmez. Ancak eksiklik veya hata tespit edilirse ilgili dönemler ayrıca değerlendirilir.
Mali müşavir değiştirirken şirketi kapatmak gerekir mi?
Hayır. Mali müşavir değişikliği şirketin tüzel kişiliğini veya faaliyette bulunan şahıs işletmesinin mükellefiyetini kendiliğinden sona erdirmez.
Eski mali müşavir defterleri teslim etmek zorunda mı?
Mesleki çalışma yönetmeliği, işin sona ermesi halinde alınan defter ve belgelerin devir teslim tutanağıyla iadesini düzenlemektedir. Süreçte ortaya çıkabilecek uyuşmazlıklar ayrıca değerlendirilir.
Farklı şehirdeki mali müşavirle çalışılabilir mi?
İşletmenin bulunduğu şehir dışında hizmet sunan bir mali müşavirle de, ilgili mevzuata ve yetkilendirme koşullarına uygun şekilde çalışılması mümkündür. Elektronik muhasebe ve beyanname uygulamaları pek çok işlemin uzaktan yürütülmesini sağlayabilir.
Mali Müşavir Değişikliği Öncesinde Dosyanızı Değerlendirin
Mali müşavir değişikliği planlanırken işletmenin mevcut muhasebe kayıtları, açık beyannameleri, e-Defter işlemleri ve sözleşme durumu birlikte değerlendirilmelidir.
Sönmez Mali Müşavirlik, Ankara Etimesgut merkezli olarak Türkiye genelindeki işletmelere muhasebe, vergi, SGK ve e-dönüşüm alanlarında hizmet sunmaktadır.
Hizmet kapsamımızı Muhasebe Hizmetleri sayfamızdan inceleyebilir, işletmenizin mevcut durumuyla ilgili sorularınız için iletişim sayfamızdan bize ulaşabilirsiniz.
Mevzuat ve Resmî Kaynaklar
- TÜRMOB – Çalışma Usul ve Esasları Hakkında Yönetmelik
- GİB – 2025 tarihli Haksız Rekabet ve Reklam Yasağı Yönetmeliği değişikliği
- GİB – Elektronik Beyanname İçin Gerekli Belgeler
- GİB – Defter-Beyan Sistemi Başvuru İşlemleri
- TÜRMOB – e-Defter Dosyalarının Oluşturulması
Son güncelleme: Ekim 2026. Bu içerik genel bilgilendirme amacıyla hazırlanmıştır. Her işletmenin sözleşme, defter ve beyanname durumu farklı olabileceğinden işlemler somut olay ve yürürlükteki mevzuat çerçevesinde değerlendirilmelidir.