Pazaryeri Muhasebesi 2026: Komisyon, Kargo ve Kesintiler Nasıl Takip Edilir?
Trendyol, Hepsiburada, Amazon ve diğer pazaryerlerinde satış yapan işletmelerde muhasebe süreci yalnızca satış faturalarının kaydedilmesinden ibaret değildir. Pazaryeri komisyonları, kargo bedelleri, hizmet ücretleri, reklam giderleri, iadeler ve diğer kesintilerin doğru şekilde takip edilmesi gerekir.
Özellikle pazaryerlerinin tahsil ettiği tutar ile satıcının banka hesabına aktarılan net tutar arasındaki fark, muhasebe kayıtlarında sıkça karışıklığa neden olur. Satışın brüt tutarı ile pazaryeri tarafından yapılan kesintilerin ayrı ayrı değerlendirilmesi, hem gelirlerin hem de giderlerin doğru muhasebeleştirilmesi açısından önemlidir.
Bu rehberde 2026 yılında pazaryeri muhasebesinin nasıl takip edileceğini; komisyon ve kargo giderlerinden pazaryeri kesintilerine, iade işlemlerinden %1 gelir vergisi tevkifatına kadar uygulamadaki temel konuları örneklerle ele alacağız.
Pazaryeri Muhasebesi Nedir?
Pazaryeri muhasebesi; Trendyol, Hepsiburada, Amazon ve benzeri platformlarda gerçekleştirilen satışların, tahsilatların ve platform tarafından yapılan kesintilerin muhasebe kayıtlarıyla uyumlu şekilde takip edilmesidir. Pazaryerinin satıcıya yaptığı net ödeme tek başına satış hasılatını göstermez. Satış tutarı ile komisyon, kargo, reklam ve diğer hizmet bedellerinin ayrı ayrı takip edilmesi gerekir.
Bu nedenle pazaryeri satıcılarının yalnızca banka hesabına geçen tutarı esas alması, satış ve gider kayıtlarının hatalı oluşmasına neden olabilir. Sağlıklı bir muhasebe sürecinde satış faturaları, pazaryeri hakediş raporları, komisyon faturaları, kargo belgeleri, iadeler ve banka hareketleri birlikte kontrol edilmelidir.
Pazaryeri Satışları Muhasebede Nasıl Takip Edilir?
Pazaryeri üzerinden yapılan satışlarda öncelikle müşteriye gerçekleştirilen mal veya hizmet satışı kendi KDV oranı ve satış bedeli üzerinden kayıt altına alınır. Pazaryerinin daha sonra komisyon veya başka kesintiler yaparak satıcıya daha düşük bir tutar aktarması, satış hasılatının yalnızca banka hesabına geçen net tutar olduğu anlamına gelmez.
Örneğin 10.000 TL tutarında satış gerçekleştiren bir işletmeden pazaryeri 1.500 TL komisyon ve diğer hizmet bedelleri kesmişse, satıcının hesabına aktarılan tutar 8.500 TL olabilir. Muhasebe takibinde 10.000 TL’lik satış ile 1.500 TL’lik kesinti ayrı ayrı değerlendirilmelidir. Kesintilerin niteliğine göre ilgili gider belgeleri ve KDV tutarları da ayrıca dikkate alınır.
Pazaryeri Komisyon Giderleri Nasıl Muhasebeleştirilir?
Pazaryerleri, gerçekleştirdikleri aracılık hizmeti karşılığında satıcılardan belirli oranlarda komisyon tahsil edebilir. Bu komisyonlar satıcının hesabına ödeme yapılmadan önce hakediş tutarından kesilebildiği için banka hareketlerinde ayrıca bir ödeme olarak görülmeyebilir.
Ancak komisyonun hakedişten mahsup edilmesi, gider niteliğini ortadan kaldırmaz. Pazaryeri tarafından düzenlenen komisyon faturası veya ilgili belge esas alınarak komisyon gideri ve belgede yer alan KDV ayrı şekilde muhasebeleştirilmelidir. Böylece brüt satış, pazaryeri giderleri ve satıcıya yapılan net ödeme arasında sağlıklı bir mutabakat kurulabilir.
Kargo Giderleri Muhasebede Nasıl Takip Edilir?
Pazaryeri satışlarında kargo bedelinin kim tarafından karşılandığı ve faturanın kimin adına düzenlendiği önemlidir. Kargo hizmetine ilişkin gider belgesi işletme adına düzenlenmişse, belge üzerindeki tutar ve KDV dikkate alınarak muhasebe kaydı yapılır.
Bazı pazaryerlerinde kargo bedeli doğrudan satıcının hakedişinden kesilebilir. Bu durumda banka hesabına geçen net tutara bakmak yeterli değildir. Kargo kesintisinin pazaryeri raporları ile ilgili fatura veya belgeler üzerinden ayrıca kontrol edilmesi gerekir.
Pazaryeri Kesintileri Nelerdir?
Pazaryerlerinde satıcının hakedişinden yalnızca komisyon ve kargo kesilmeyebilir. Platformun çalışma modeline göre reklam ve tanıtım hizmetleri, kampanya katılım bedelleri, hizmet ücretleri ve benzeri kalemler de hakedişten mahsup edilebilir.
Bu kesintilerin tamamını tek bir “pazaryeri gideri” olarak kaydetmek yerine, kesintinin niteliğine ve dayanak belgesine göre ayrı takip etmek daha sağlıklıdır. Böylece dönem sonunda pazaryeri raporu, gider belgeleri ve banka tahsilatları daha kolay karşılaştırılabilir.
Pazaryerlerinde %1 Gelir Vergisi Tevkifatı Nasıl Uygulanır?
Elektronik ticaret aracı hizmet sağlayıcılarının, elektronik ticaret hizmet sağlayıcılarına yaptıkları ödemelerde 1 Ocak 2025 tarihinden itibaren %1 oranında gelir veya kurumlar vergisi tevkifatı uygulanmaktadır.
Tevkifat matrahının belirlenmesinde satıcının hakedişinden kesilen komisyon, kargo bedeli, hizmet bedeli veya banka komisyonu gibi tutarlar tevkifat matrahından düşülmez. GİB düzenlemesindeki esaslara göre tevkifat, KDV ve varsa konaklama vergisi hariç mal ve hizmet bedeli üzerinden hesaplanır. Bu nedenle pazaryerinin satıcıya aktardığı net tutar üzerinden doğrudan %1 hesaplamak doğru olmayabilir.
Kesilen bu vergi, şartları çerçevesinde satıcının yıllık gelir veya kurumlar vergisi beyannamesinde hesaplanan vergiden mahsup edilebilir.
İade ve İptal İşlemleri Nasıl Muhasebeleştirilir?
Pazaryeri satışlarında ürün iadesi gerçekleştiğinde yalnızca müşteriye yapılan geri ödeme değil, satışın iptaliyle bağlantılı komisyon, kargo ve diğer kesintiler de kontrol edilmelidir. Pazaryerinin iade edilen sipariş için komisyon iadesi yapıp yapmadığı ve düzenlenen belgeler muhasebe kayıtlarıyla karşılaştırılmalıdır.
Özellikle farklı dönemlere sarkan iadelerde satış faturası, iade belgesi, pazaryeri hakediş raporu ve banka hareketlerinin birlikte değerlendirilmesi gerekir. Böylece satış ve iade tutarlarının yanlış dönemlerde veya mükerrer şekilde kaydedilmesinin önüne geçilebilir.
Pazaryeri Mutabakatı Nasıl Yapılır?
Pazaryeri muhasebesinde düzenli mutabakat yapılması önemlidir. Satış faturaları toplamı ile pazaryeri sipariş ve hakediş raporları karşılaştırılmalı; komisyon, kargo, reklam ve diğer kesintilere ait belgeler ayrıca kontrol edilmelidir.
Pratik olarak şu denkliğin açıklanabiliyor olması gerekir:
Brüt hakediş – kesintiler – iadeler – vergi tevkifatları = satıcıya aktarılan net tutar
Tutarlar arasında fark bulunması halinde yalnızca banka hareketlerine bakmak yerine sipariş, hakediş, fatura ve kesinti detaylarına inilmelidir.
Pazaryeri Muhasebesinde Örnek Hesaplama
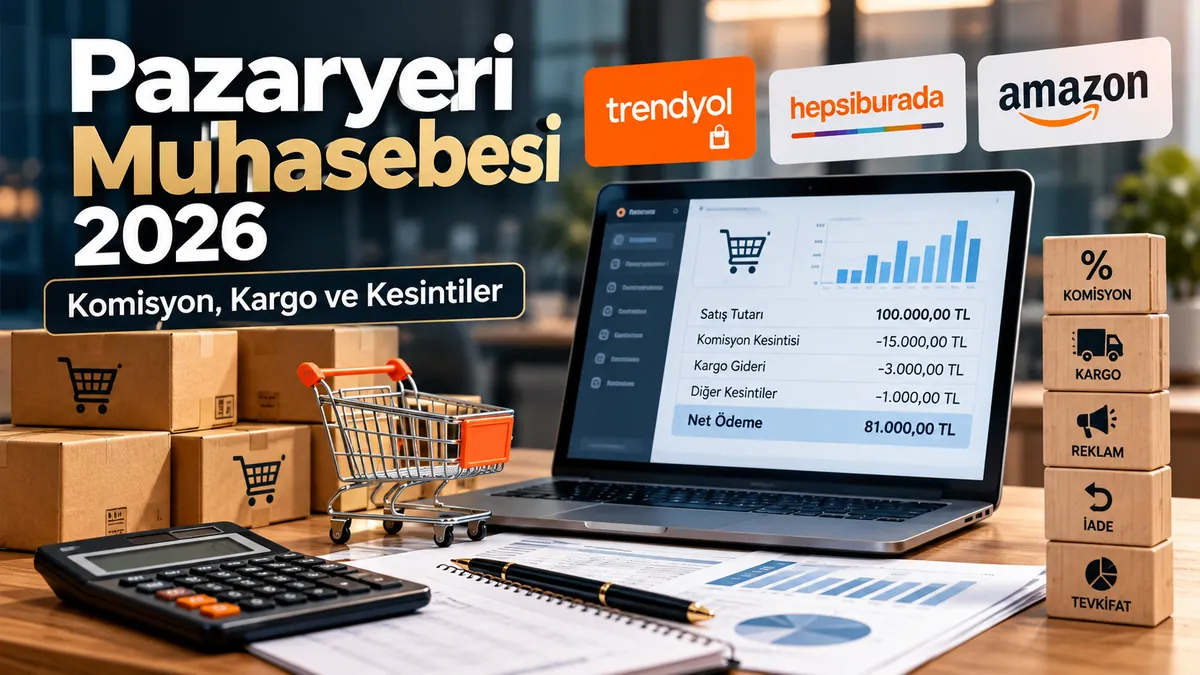
Örneğin KDV hariç 100.000 TL tutarında pazaryeri satışı yapıldığını varsayalım. Basitleştirilmiş örnekte pazaryeri tarafından 15.000 TL komisyon, 3.000 TL kargo/hizmet kesintisi ve 1.000 TL (%1) vergi tevkifatı bulunduğunu düşünelim.
Bu durumda satış hasılatı yalnızca işletmenin banka hesabına geçen tutar değildir. 100.000 TL satış, komisyon ve diğer kesintiler ile vergi tevkifatı ayrı ayrı takip edilir. Basitleştirilmiş olarak diğer unsurlar hariç tutulduğunda satıcıya aktarılacak tutar 81.000 TL olur.
Buradaki önemli nokta, %1 tevkifat hesaplanırken 15.000 TL komisyon ve 3.000 TL kargo/hizmet kesintisinin matrahtan düşülmemesidir. Gerçek işlemlerde KDV, iadeler, kampanyalar, kesinti belgeleri ve pazaryerinin hakediş yapısı ayrıca dikkate alınmalıdır.
Pazaryeri Satıcıları İçin Mali Müşavirlik Hizmeti
Pazaryerlerinde satış hacmi arttıkça satış faturaları, komisyonlar, kargo giderleri, iadeler, reklam harcamaları, hakedişler ve vergi kesintilerinin birlikte takip edilmesi daha önemli hale gelir. Özellikle birden fazla pazaryerinde satış yapan işletmelerde yalnızca banka hareketleri üzerinden muhasebe takibi yapılması yeterli değildir.
Sönmez Mali Müşavirlik olarak e-ticaret ve pazaryeri satıcılarının muhasebe, KDV, gelir ve kurumlar vergisi, e-belge, bordro ve SGK süreçlerini bütüncül olarak takip ediyoruz. Ankara merkezli olarak Türkiye genelindeki işletmelere online mali müşavirlik hizmeti sunuyoruz.
Pazaryeri satışlarınızın muhasebe düzeninin kurulması veya mevcut kayıtlarınızın değerlendirilmesi için iletişim sayfamız üzerinden bize ulaşabilirsiniz.
Bir yorum
Yoruma kapalı.