E-Ticaret Vergileri 2026: KDV, Gelir Vergisi, Kurumlar Vergisi ve %1 Pazaryeri Stopajı
E-Ticaret Vergileri 2026 yılında internetten satış yapan şahıs işletmeleri ve şirketler için; KDV, gelir vergisi, kurumlar vergisi ve pazaryeri ödemelerinde uygulanan %1 vergi tevkifatı gibi farklı yükümlülüklerden oluşabilir. Ödenecek vergiler; işletme türüne, satılan ürün veya hizmete ve kullanılan satış kanalına göre değişir. Bu nedenle e-ticaret yapan herkes için geçerli tek ve sabit bir “e-ticaret vergisi” bulunmamaktadır.
İnternetten ticari nitelikte satış yapan bir işletme açısından KDV, gelir vergisi veya kurumlar vergisi, pazaryeri ödemelerinde uygulanan %1 vergi tevkifatı ve faaliyetin yapısına göre diğer vergisel yükümlülükler gündeme gelebilir.
Trendyol, Hepsiburada, Amazon veya benzeri pazaryerlerinde satış yapılması ile işletmenin kendi internet sitesinden satış yapması arasında da bazı vergisel ve tahsilat süreçleri açısından farklar bulunmaktadır. Bu nedenle e-ticaret faaliyetinde yalnızca satış cirosunu değil, verginin hangi matrah üzerinden ve hangi aşamada hesaplandığını anlamak önemlidir.
E-ticaret faaliyetinizin fatura, KDV, beyanname ve muhasebe süreçleri için E-Ticaret Muhasebesi hizmetimizi inceleyebilirsiniz.
E-Ticaret Vergileri 2026 Nelerdir?
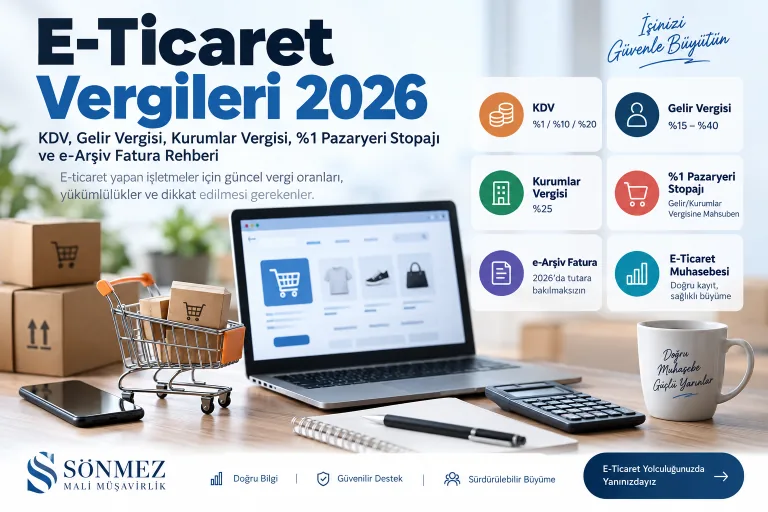
E-ticaret vergileri 2026 yılında işletmenin türüne ve faaliyetlerine göre değişmekle birlikte; KDV, gelir vergisi veya kurumlar vergisi, geçici vergi, stopaj ve pazaryeri vergi tevkifatı gibi başlıca vergi ve kesintilerden oluşabilir. Temel vergi ve kesintiler aşağıdaki tabloda özetlenmiştir:
| Vergi / Kesinti | Kimleri ilgilendirir? | Genel uygulama |
|---|---|---|
| KDV | KDV’ye tabi satış yapan işletmeler | Mal/hizmete göre %1, %10 veya %20 |
| Gelir vergisi | Gerçek kişi işletmeleri | Kazanca göre %15–%40 |
| Kurumlar vergisi | Limited/A.Ş. vb. | Genel oran %25 |
| Pazaryeri vergi tevkifatı | Kapsama giren pazaryeri ödemeleri | %1 |
| Geçici vergi | Gelir/kurumlar vergisi mükellefleri | Dönemsel |
| Muhtasar/stopaj | Çalışan, kira vb. durumlarda | İşleme göre değişir |
| Damga vergisi | Beyanname ve bazı işlemlerde | İşleme göre |
E-ticaret işletmesinin bütün bu vergileri aynı tutarda veya aynı dönemde ödeyeceği düşünülmemelidir. Ödenecek vergi işletmenin türüne, kazancına, satışlarına ve giderlerine göre belirlenir.
E-Ticarette KDV Oranları 2026: %1, %10 ve %20
E-ticarette KDV oranları 2026 yılında da internetten satış yapılmasına özel olarak belirlenmez. Uygulanacak KDV oranı esas olarak satılan mal veya hizmetin niteliğine göre belirlenir.
Mevcut KDV sisteminde genel olarak %1, %10 ve %20 oranları uygulanmaktadır. İlgili listelerde yer almayan vergiye tabi işlemlerde genel oran %20’dir.
Bu nedenle iki farklı e-ticaret işletmesi aynı satış kanalını kullansa bile sattıkları ürünler farklıysa uygulayacakları KDV oranları da farklı olabilir.
Örneğin bir ürünün Trendyol üzerinden satılması, o ürünün KDV oranını otomatik olarak %20 yapmaz. Öncelikle ürünün ilgili KDV listelerinde hangi kapsamda olduğu kontrol edilmelidir.
Gelir İdaresi Başkanlığı açıklamalarına göre ilgili listelerde yer alan teslim ve hizmetlerde %1 veya %10, listelerde yer almayan vergiye tabi işlemlerde genel olarak %20 KDV uygulanmaktadır.
KDV Satış Tutarının Tamamı Üzerinden mi Hesaplanır?
KDV, vergiye tabi mal veya hizmetin KDV matrahı üzerinden hesaplanır. Pazaryerinin satıcıdan daha sonra keseceği komisyon, reklam, kargo veya hizmet bedelleri satış işlemi ile pazaryerinin satıcıya sunduğu hizmet açısından ayrı değerlendirilmelidir.
Bu nedenle müşterinin ödediği satış tutarı ile pazaryerinden işletmenin banka hesabına geçen net para çoğu zaman aynı değildir.
Şahıs Şirketi E-Ticaret Gelir Vergisi 2026 Nasıl Hesaplanır?
Şahıs şirketi e-ticaret gelir vergisi 2026 yılında satış cirosu üzerinden doğrudan hesaplanan sabit bir vergi değildir. E-ticaret faaliyeti şahıs işletmesi üzerinden yürütülüyorsa gelir vergisi, satışlardan elde edilen hasılat üzerinden değil, mevzuata göre belirlenen vergilendirilebilir kazanç üzerinden hesaplanır. Gelir vergisi tarifesi artan oranlıdır ve kazanç yükseldikçe ilgili gelir dilimlerine farklı vergi oranları uygulanır.
2026 yılı gelir vergisi tarifesi şu şekildedir:
| 2026 vergilendirilebilir gelir | Oran |
|---|---|
| 190.000 TL’ye kadar | %15 |
| 400.000 TL’ye kadar ilgili dilim | %20 |
| 1.000.000 TL’ye kadar ilgili dilim | %27 |
| 5.300.000 TL’ye kadar ilgili dilim | %35 |
| 5.300.000 TL üzeri ilgili dilim | %40 |
2026 gelir vergisi tarifesi artan oranlıdır. Bu nedenle şahıs şirketinin vergilendirilebilir kazancının tamamına tek bir vergi oranı uygulanmaz. Örneğin vergilendirilebilir kazanç 500.000 TL olduğunda tutarın tamamı %27 üzerinden vergilendirilmez; kazancın her dilimi ilgili gelir vergisi oranına göre hesaplanır.
GİB’in 2026 gelir vergisi tarifesine göre gelir vergisi oranları %15’ten başlayarak gelir dilimine göre %40’a kadar yükselmektedir.
E-Ticarette Ciro ile Kazanç Aynı Şey midir?
Hayır. E-ticaret işletmesinin satış cirosu ile vergilendirilebilir ticari kazancı aynı kavram değildir.
Satışlardan elde edilen gelirlerin yanında işletmenin ticari faaliyetle ilgili ve mevzuata uygun giderleri, satılan mal maliyetleri ve diğer vergisel unsurlar dikkate alınarak ticari kazanç hesaplanır.
Bu nedenle örneğin yıllık 2 milyon TL satış yapan bir şahıs işletmesinin doğrudan 2 milyon TL üzerinden gelir vergisi ödediğini söylemek doğru değildir.
Limited Şirket E-Ticaret Kurumlar Vergisi 2026 Ne Kadar?
Limited şirket e-ticaret kurumlar vergisi 2026 yılında satış cirosu üzerinden değil, vergi mevzuatına göre belirlenen kurum kazancı üzerinden hesaplanır. E-ticaret faaliyeti limited veya anonim şirket üzerinden yürütülüyorsa şirket kurumlar vergisi mükellefidir. Bu nedenle satış hasılatı ile kurumlar vergisi matrahı aynı tutar değildir.
2026 hesap döneminde genel kurumlar vergisi oranı %25’tir. Ancak bu oran e-ticaret satış cirosunun tamamına değil, vergi mevzuatına göre hesaplanan kurum kazancına uygulanır. Belirli sektör, faaliyet ve mükellef grupları açısından farklı veya indirimli kurumlar vergisi oranları söz konusu olabilir.
Kurumlar vergisi de şirketin doğrudan satış cirosuna değil, vergisel düzenlemelere göre belirlenen kurum kazancına uygulanır.
Bu nedenle şahıs işletmesi ile limited şirket arasında seçim yapılırken yalnızca:
“%25 kurumlar vergisi daha mı avantajlı?”
sorusuna bakmak doğru değildir. Gelir seviyesi, kazancın işletmeden çekilme şekli, ortaklık yapısı, sosyal güvenlik durumu ve büyüme planı birlikte değerlendirilmelidir.
E-Ticarette %1 Pazaryeri Stopajı 2026 Nasıl Uygulanır?
E-ticarette %1 pazaryeri stopajı, kapsam dahilindeki elektronik ticaret aracı hizmet sağlayıcılarının satıcılara yaptıkları ödemeler üzerinden uygulanan vergi tevkifatıdır. Trendyol, Hepsiburada, Amazon gibi pazaryerleri üzerinden satış yapan ve düzenleme kapsamına giren satıcılarda yapılan bu kesinti, ayrıca nihai bir vergi olmayıp satıcının gelir veya kurumlar vergisine mahsup edilir.
Elektronik ticaret aracı hizmet sağlayıcılarının ve aracı hizmet sağlayıcılarının kapsam dahilindeki satıcılara yaptıkları ödemeler 1 Ocak 2025 tarihinden itibaren tevkifat kapsamına alınmış ve uygulanacak oran %1 olarak belirlenmiştir. Uygulama 2026 yılında da devam etmektedir.
Bu kesinti pazaryeri komisyonu değildir.
Satıcının gelir veya kurumlar vergisine mahsuben yapılan bir vergi kesintisidir.
%1 Pazaryeri Stopajı Nasıl Hesaplanır?
%1 pazaryeri stopajı hesaplanırken tevkifat matrahında KDV hariç mal satış veya hizmet bedeli esas alınır. Pazaryerinin satıcıdan daha sonra keseceği komisyon, kargo, reklam veya diğer hizmet bedelleri, stopaj matrahını bu tutarlar kadar azaltmaz.
Örnek: Kapsam dahilindeki KDV hariç satış bedeli 100.000 TL ise, %1 pazaryeri stopajı 1.000 TL olarak hesaplanır.
Pazaryerinin ayrıca komisyon veya başka hizmet bedelleri kesmesi, bu örnekteki tevkifatın matrahını otomatik olarak azaltmaz.
%1 Pazaryeri Stopajı Ek Bir Vergi midir?
Hayır. %1 pazaryeri stopajı, satıcıya getirilen bağımsız ve nihai bir ek vergi değildir. Pazaryeri tarafından kesilen tutar, şartları dahilinde satıcının hesaplanan gelir vergisi veya kurumlar vergisinden mahsup edilir. Bu nedenle %1 kesinti ile işletmenin daha sonra hesaplanacak gelir veya kurumlar vergisi birbirinden bağımsız iki ayrı nihai vergi olarak değerlendirilmemelidir.
%1 Tevkifat Kimlerden Yapılmaz?
E-ticarette %1 pazaryeri tevkifatı her satıcıya ve her ödemeye uygulanmaz. Mevzuatta belirlenen bazı ödemeler ve mükellef grupları tevkifat kapsamı dışında tutulmuştur.
Bunların arasında mevzuatta belirtilen şartlar dahilinde ticari, zirai veya mesleki faaliyeti nedeniyle vergi mükellefiyeti bulunmayan kişiler, GVK 9/1-10 kapsamındaki vergiden muaf esnaf, kazancı basit usulde tespit edilen mükellefler ve GVK mükerrer 20/B kapsamında istisnaya konu faaliyetlerden elde edilen bazı kazançlar bulunmaktadır.
Evde üretim yaparak internetten satış yapan kişiler açısından Esnaf Vergi Muafiyeti Belgesi şartları ayrıca değerlendirilmelidir.
Trendyol, Hepsiburada ve Pazaryeri Satışlarında Vergi 2026
Trendyol, Hepsiburada ve benzeri pazaryerlerinde satış yapmak, satıcının vergi ve fatura yükümlülüklerini ortadan kaldırmaz. Pazaryeri üzerinden yapılan e-ticaret satışlarında KDV, gelir vergisi veya kurumlar vergisi ile %1 pazaryeri tevkifatı işletmenin durumuna göre ayrı ayrı değerlendirilir.
Müşteriye yapılan ürün veya hizmet satışı satıcının işlemi iken; pazaryerinin satıcıya sunduğu komisyon, reklam, kargo veya aracılık hizmetleri ayrı işlemlerdir.
Ayrıca kapsama giren pazaryeri ödemelerinde %1 vergi tevkifatı uygulanabilir.
Bu nedenle Trendyol, Hepsiburada veya diğer pazaryerlerinden işletmenin banka hesabına aktarılan net tutar, doğrudan satış cirosu olarak kabul edilmemelidir. Pazaryeri komisyonu, kargo, reklam, iadeler ve %1 vergi tevkifatı nedeniyle banka hesabına geçen tutar ile müşteriye yapılan satış tutarı farklı olabilir.
Satış bedeli, KDV, komisyonlar, iadeler ve %1 tevkifat ayrı ayrı takip edilmelidir.
Pazaryeri komisyonları, iadeler, satış kayıtları ve faturalandırmanın muhasebeleştirilmesi için E-Ticaret Muhasebesi rehberimizi inceleyebilirsiniz.
Kendi İnternet Sitesinden Satışta %1 Stopaj Var mı?
%1 tevkifat düzenlemesi yalnızca satışın internet üzerinden yapılmasına bağlı genel bir kesinti değildir. Düzenleme, elektronik ticaret aracı hizmet sağlayıcıları ve aracı hizmet sağlayıcıların kapsam dahilindeki satıcılara yaptığı ödemeleri hedeflemektedir.
Dolayısıyla işletmenin kendi internet sitesinden yaptığı satış ile bir elektronik ticaret pazaryeri üzerinden yapılan satışın ödeme ve tevkifat yapısı aynı olmayabilir.
Ancak kullanılan platform, ödeme modeli ve tarafların hukuki konumu birlikte değerlendirilmelidir.
2026’da E-Ticarette e-Arşiv Fatura Zorunluluğu
2026 yılı e-ticaret işletmeleri açısından elektronik belge düzeninde de önemli bir dönemdir.
GİB’in e-Arşiv Fatura bilgilendirmesine göre e-Fatura ve e-Arşiv Fatura uygulamasına kayıtlı olmayan mükelleflerin fatura düzenleme yükümlülüğü bulunan işlemlerinde, 1 Ocak 2026 tarihinden itibaren tutara bakılmaksızın faturanın e-Arşiv Fatura olarak düzenlenmesi gerekmektedir.
Bu nedenle geçmiş yıllarda kullanılan:
“3.000 TL’nin altındaysa e-Arşiv gerekmez.”
şeklindeki genel ifadeler 2026 uygulaması açısından güncel değildir.
Burada önemli ayrım, öncelikle işlem açısından fatura düzenleme yükümlülüğünün doğup doğmadığının belirlenmesidir.
E-Ticarette Pazaryeri Komisyonu ve Reklam Giderleri Vergiyi Etkiler mi?
E-ticaret işletmesinin ticari faaliyetinin yürütülmesi amacıyla yaptığı ve mevzuata uygun şekilde belgelendirdiği giderler ticari kazancın hesaplanmasında önem taşır.
Pazaryeri komisyonları, kargo hizmetleri, reklam ve pazarlama giderleri, yazılım giderleri ve diğer işletme harcamaları bu kapsamda değerlendirilebilir.
Ancak bir harcamanın banka veya kredi kartı hareketinde görülmesi tek başına vergisel açıdan gider olarak kabul edilmesi için yeterli olmayabilir. Harcamanın işletmenin faaliyetiyle ilişkisi ve mevzuata uygun şekilde belgelendirilmesi gerekir.
Özellikle Meta, Google ve diğer yurt dışı platformlardan alınan reklam veya yazılım hizmetlerinde KDV ve diğer vergisel yükümlülükler ayrıca değerlendirilmelidir.
E-Ticarette Ürün İadeleri Vergiyi Nasıl Etkiler?
E-ticarette ürün iadeleri sık karşılaşılan işlemlerdendir. İade işlemlerinde satış belgesi, müşteriye yapılan geri ödeme, pazaryeri kayıtları ve stok hareketlerinin birbirleriyle uyumlu olması gerekir.
%1 tevkifat açısından da iadenin tevkifat beyanından önce veya sonra gerçekleşmesi farklı sonuçlar doğurabilir.
GİB düzenlemesine göre aynı vergilendirme döneminde ve tevkifat beyan edilmeden önce gerçekleşen iadelerde aracı hizmet sağlayıcı kayıtlarında düzeltme yapılabilir. Tevkifat beyan edildikten sonra gerçekleşen iadelerde ise mahsup/iade süreci satıcı mükellefin beyannameleri üzerinden yürütülebilir.
E-Ticarette Vergi Ödememek İçin Şirket Kurmamak Mümkün mü?
Ticari nitelikte, devamlı ve kazanç elde etme amacıyla internet üzerinden mal veya hizmet satışı yapılması vergisel yükümlülük doğurabilir.
Ancak mevzuatta bazı özel istisna ve muafiyetler bulunmaktadır.
Özellikle belirli şartlarla evde üretilen ürünlerin internet üzerinden satışında esnaf muaflığı hükümleri uygulanabilir. Fakat hazır ürün alıp yeniden satan klasik e-ticaret faaliyeti ile evde üretime ilişkin esnaf muaflığı aynı şekilde değerlendirilmemelidir.
İnternetten satışlarda şirket kurma zorunluluğu ve işletme türü seçimi için E-Ticaret İçin Şirket Nasıl Kurulur? yazımızı inceleyebilirsiniz.
E-Ticaret İçin Şahıs Şirketi mi Limited Şirket mi?
E-ticaret faaliyetinin şahıs işletmesi veya limited şirket üzerinden yürütülmesi mümkündür.
Şahıs işletmesinde ticari kazanç gelir vergisine tabi olurken, limited şirket kurumlar vergisi mükellefidir.
Ancak sadece vergi oranlarını karşılaştırıp şirket türü seçmek doğru değildir.
E-ticaret işletmesinin beklenen kazancı, ortaklık yapısı, ticari riski, yatırım planı, çalışan sayısı, sermaye ihtiyacı ve ileride şirketin büyütülme hedefi birlikte değerlendirilmelidir.
İki işletme türünün vergi, maliyet ve büyüme açısından karşılaştırması için Şahıs Şirketi mi Limited Şirket mi? rehberimizi inceleyebilirsiniz.
Düzenli işletme maliyetlerini karşılaştırmak için Şahıs Şirketi Aylık Giderleri 2026 ve limited şirket giderleri rehberlerimizden yararlanabilirsiniz.
E-Ticaret Vergileri 2026 Özet Tablosu
| Konu | 2026 uygulaması |
|---|---|
| Genel KDV oranı | %20 |
| İndirimli KDV oranları | Ürüne/hizmete göre %1 veya %10 |
| Şahıs işletmesi gelir vergisi | %15–%40 artan oranlı |
| Limited şirket genel kurumlar vergisi | %25 |
| Pazaryeri vergi tevkifatı | %1 |
| %1 kesintinin niteliği | Gelir/kurumlar vergisine mahsuben |
| e-Arşiv Fatura | Fatura düzenleme yükümlülüğü doğan işlemlerde 2026 itibarıyla tutara bakılmaksızın |
| Pazaryeri komisyonu | Vergi tevkifatıyla aynı şey değildir |
Bu tablo genel bilgilendirme amacı taşır. Vergi sonucu işletmenin hukuki yapısı, satılan ürün veya hizmet, istisna ve muafiyetler ile faaliyet modeline göre değişebilir.
E-Ticaret Vergileri 2026 Hakkında Sık Sorulan Sorular
E-ticarette yüzde kaç vergi ödenir?
E-ticaret için tek bir vergi oranı yoktur. Satılan mal veya hizmete göre KDV, şahıs işletmelerinde kazanca göre gelir vergisi, sermaye şirketlerinde ise kurumlar vergisi gündeme gelir. Pazaryeri üzerinden yapılan belirli ödemelerde ayrıca %1 gelir veya kurumlar vergisi tevkifatı uygulanır.
Trendyol satışlarında %1 stopaj var mı?
Elektronik ticaret aracı hizmet sağlayıcılarının kapsam dahilindeki satıcılara yaptığı ödemelerde %1 oranında vergi tevkifatı uygulanmaktadır. Bu kesinti gelir veya kurumlar vergisine mahsuben yapılmaktadır.
%1 pazaryeri stopajı komisyondan sonra mı hesaplanır?
Pazaryerinin komisyon, kargo, hizmet bedeli veya benzeri kesintileri tevkifat matrahını otomatik olarak azaltmaz. GİB düzenlemesine göre tevkifat matrahında KDV hariç ürün veya hizmet satış bedeli esas alınmaktadır.
E-ticaret yapan şahıs şirketi ne kadar gelir vergisi öder?
Vergilendirilebilir ticari kazanca göre 2026 gelir vergisi tarifesindeki %15, %20, %27, %35 ve %40 oranları uygulanır. Sistem artan oranlı olduğundan kazancın tamamı otomatik olarak ulaşılan en yüksek oran üzerinden vergilendirilmez.
Limited şirket e-ticarette ne kadar kurumlar vergisi öder?
Limited şirketlerde 2026 hesap dönemi için genel kurumlar vergisi oranı %25’tir. Şirketin faaliyet alanına ve özel düzenlemelere göre farklı oranlar söz konusu olabilir.
E-ticarette KDV yüzde kaç?
KDV oranı satışın internetten yapılmasına göre değil, satılan mal veya hizmetin niteliğine göre belirlenir. Mevcut sistemde %1, %10 ve genel olarak %20 oranları bulunmaktadır.
Kendi internet sitemden satış yaparsam %1 stopaj kesilir mi?
%1 tevkifat yalnızca satışın internet üzerinden gerçekleştirilmesine bağlı değildir. Düzenleme elektronik ticaret aracı hizmet sağlayıcılarının ve aracı hizmet sağlayıcılarının kapsam dahilindeki ödemelerine yöneliktir. Kullanılan satış ve ödeme modeli ayrıca değerlendirilmelidir.
E-Ticaret Vergilerinizi Satış Hacminize Göre Planlayın
E-ticaret vergileri 2026 yılında şirket türü, ürün veya hizmetin KDV oranı, işletmenin kazancı ve kullanılan satış kanalına göre değişmektedir.
Satış faturaları, KDV, pazaryeri komisyonları, %1 vergi tevkifatı, iadeler, reklam giderleri ve diğer işletme giderlerinin düzenli şekilde takip edilmesi gerekir.
Sönmez Mali Müşavirlik olarak Ankara Etimesgut merkezli ofisimizden e-ticaret işletmelerine şirket kuruluşu, muhasebe, vergi ve elektronik belge süreçlerinde hizmet sunuyor; Türkiye genelindeki işletmelere online mali müşavirlik desteği sağlıyoruz.
E-ticaret faaliyetinizin vergisel yükümlülüklerini ve şirket yapınızı değerlendirmek için bizimle iletişime geçebilirsiniz.
E-ticaret işletmenizi kurmadan önce kuruluş seçenekleri ve süreçleri için şirket kuruluşu hizmetlerimizi inceleyebilirsiniz.
2 yorum
Yoruma kapalı.